7 etapów budżetowania projektów. Jak utrzymać kontrolę nad założeniami

Przełom roku to moment, w którym wielu managerów planuje budżety nowych inicjatyw i weryfikuje założenia trwających projektów. Jak przygotować budżet, który obejmuje pełny zakres kosztów, ogranicza ryzyko błędnych estymacji i pozostaje użyteczny także podczas realizacji inicjatywy? W artykule przechodzimy przez sześć etapów budżetowania projektów, wskazujemy najczęstsze źródła odchyleń oraz pokazujemy, jak odpowiednio dobrane narzędzia ułatwiają estymację, kontrolę wykorzystania środków i szybsze reagowanie na przekroczenia.
1. Określenie oczekiwanego ROI projektu
Skuteczne budżetowanie projektów zaczyna się od zdefiniowania oczekiwanego rezultatu i terminu jego osiągnięcia. Cel powinien być mierzalny, powiązany z potrzebą organizacji i możliwy do rozliczenia po zakończeniu prac.
ROI (ang. Return on Investment), czyli zwrot z inwestycji, pokazuje relację zysku netto z przedsięwzięcia do kosztu jego realizacji, wyrażoną procentowo. Czyli na tym etapie budżetowania projektu określasz jego oczekiwany wynik — jeszcze nie potwierdzony efekt projektu. Zapisz, jaki zwrot chcesz osiągnąć i w jakim okresie będziesz go mierzyć. Później przejdziesz do określenia jakie koszty uwzględnisz w ocenie.
Jeśli celem projektu jest przede wszystkim poprawa jakości, krótszy czas obsługi lub mniej błędów, określ dla tych efektów osobne mierniki. ROI musi być liczbą, zatem przelicz cele jakościowe na zysk dla firmy. To pokaże, jak założenia projektu uzupełniają uzasadnienie inwestycji.
Przykładowo zdefiniowane ROI
„Osiągnąć ROI na poziomie co najmniej 50% w ciągu 12 miesięcy od uruchomienia nowego procesu obsługi wniosków. Przy całkowitym koszcie inwestycji wynoszącym 100 000 zł projekt ma przynieść 150 000 zł oszczędności netto w ciągu roku od automatyzacji procesu biznesowego”.
2. Struktura budżetu
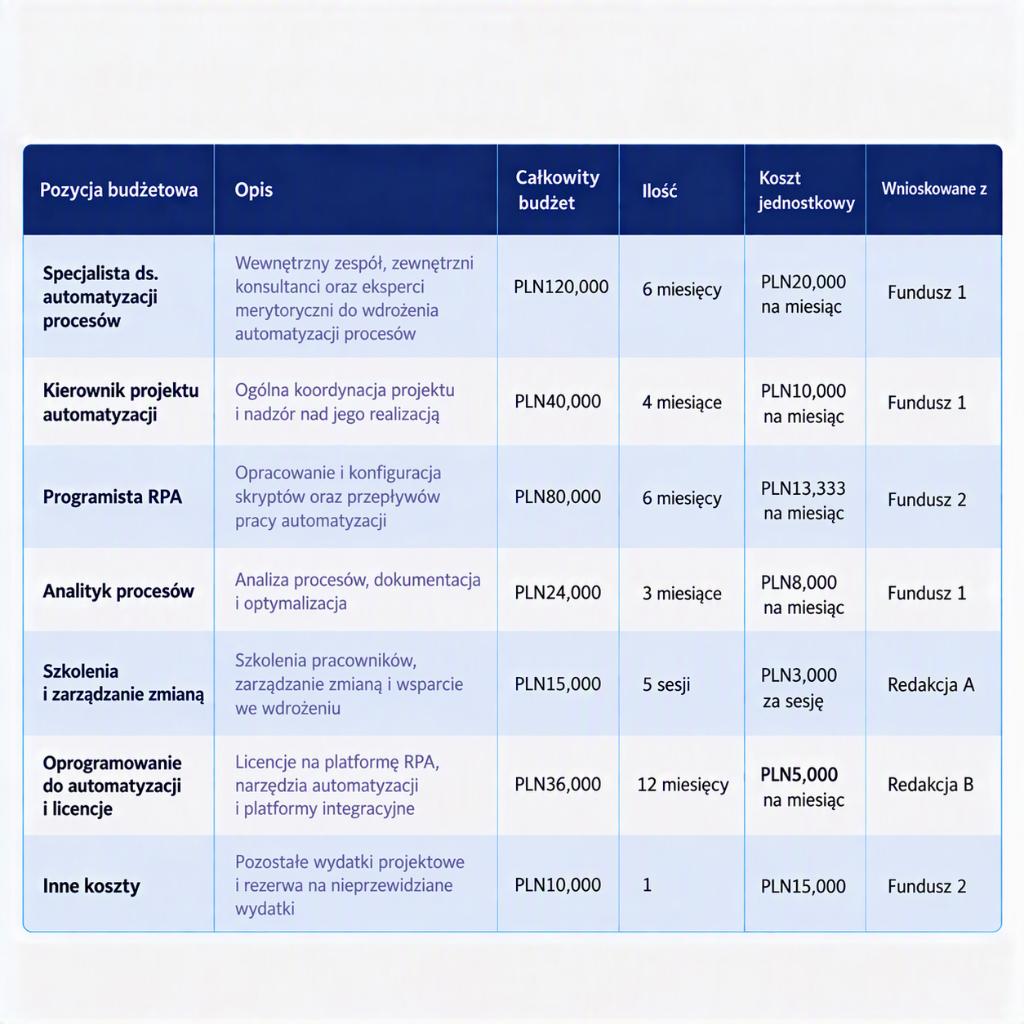
Gdy wiesz już, jaki efekt ma uzasadniać inwestycję, ustal strukturę budżetu, obejmującą:
- Składowe kosztu — wskaż, czego dotyczy wydatek i do którego pakietu prac należy. Rozdziel koszty bezpośrednie, np. pracę wykonawców i materiały, od kosztów pośrednich. Dla kosztów wspólnych ustal sposób przypisania ich do projektu, aby uniknąć pominięć i podwójnego liczenia.
- MPK, czyli miejsce powstawania kosztów — przypisz pozycję do odpowiedniej jednostki lub obszaru zgodnie z przyjętą ewidencją.
- Właściciela kosztu — ustal, kto przygotowuje założenia dla danej pozycji, monitoruje jej wykorzystanie i wyjaśnia odchylenia. Oddziel tę odpowiedzialność od uprawnienia do akceptacji wydatku lub zmiany budżetu.
- Źródło finansowania — określ, czy wydatek pokryją środki firmy, finansowanie zewnętrzne, czy ich połączenie. Wskaż planowane terminy dostępności środków i powiąż je z harmonogramem płatności.
Jeśli korzystasz z dotacji, wyodrębnij koszty kwalifikowane, niekwalifikowane i wkład własny zgodnie z zasadami danego programu. Samo przyznanie finansowania nie zastępuje planu płynności: sprawdź, czy środki będą dostępne wtedy, gdy trzeba opłacić pracę zespołu, dostawców lub kolejne etapy realizacji.
Na tym etapie tworzysz ramy budżetu i porządkujesz odpowiedzialność. W kolejnym kroku uzupełnisz je o estymacje oparte na zasobach, stawkach i danych historycznych.
3. Estymacja kosztowa
Rzetelny budżet powinien obejmować wszystkie zasoby potrzebne do osiągnięcia rezultatu. Konkretne kategorie i ich udział zależą od charakteru przedsięwzięcia — inaczej wyglądają w projekcie inwestycyjnym, marketingowym, badawczym czy technologicznym. Koszty mogą być generowane m.in. przez:
- pracę zespołu, ekspertów lub podwykonawców,
- materiały,
- sprzęt,
- licencje,
- komunikację,
- testy,
- szkolenia,
- wdrożenie,
- późniejsze utrzymanie efektów.
Przykładowo, w projekcie wytwarzania oprogramowania kodowanie i rozwój mogą pochłaniać ok. 60% budżetu, QA 15–20%, UX/UI5-10%, a maintenance 15-25%.
Jeśli wiesz już, jakie cele i produkty końcowe ma dostarczyć projekt i posiadasz strukturę podziału prac (WBS, ang. Work Breakdown Structure), powinieneś mieć już dobry ogląd na koszty, jakie poniesiesz w trakcie realizacji projeku.
Jeśli rozpoczynasz projekt podobny do wcześniej realizowanej inicjatywy, wykorzystaj dane historyczne. Porównaj planowane i rzeczywiste koszty, czas pracy, wykorzystanie zasobów oraz przyczyny wcześniejszych odchyleń. Pamiętaj jednak, aby skorygować te dane o zmianę zakresu, stawek, cen materiałów, inflację i aktualne warunki rynkowe — poprzedni budżet powinien być punktem odniesienia, a nie gotowym wzorem.
Najczęstsze błędy estymacji kosztowej:
- Nadmierny optymizm,
- zaniżanie pracochłonności,
- nieprecyzyjny zakres,
- nieuwzględnianie dostępności kluczowych specjalistów,
- pomijanie w budżecie kosztów zarządzania projektem, komunikacji, poprawek, migracji, odbiorów i utrzymania,
- kopiowanie budżetu z poprzedniego projektu bez sprawdzenia różnic w danych, integracjach, jakości wymagań czy otoczeniu regulacyjnym.
4. Zdefiniowanie rezerwy budżetowej
Nie wszystko jesteś w stanie przewidzieć — i warto to przyznać. Dojrzały proces budżetowania projektów uwzględnia również rezerwę budżetową, czyli świadomy koszt niepewności. Jej wysokość ustal na podstawie zidentyfikowanych ryzyk, jakości dostępnych danych, zmienności cen i terminów, zależności od dostawców oraz dostępności kluczowych zasobów. Im mniej stabilne założenia projektu, tym większego marginesu bezpieczeństwa może wymagać budżet.
Zadbaj o ten obszar, zadając sobie trzy kluczowe pytania:
- Jakie zdarzenia mogą uruchomić rezerwę?
- Kto podejmuje decyzję o wykorzystaniu rezerwy budżetowej?
- Kiedy ryzyko wymaga eskalacji?
5. Akceptacja budżetu projektowego
Przed startem projektu budżet powinien zostać formalnie zaakceptowany przez właściwe osoby. Zatwierdzona linia bazowa kosztów służy później do porównywania planu z wykonaniem. Równie ważne jest ustalenie, kto jest właścicielem kosztu, kto akceptuje wyjątki i jak dokumentowana jest historia decyzji.
6. Kontrola budżetu projektów w trakcie ich realizacji
Aby uniknąć niemiłej niespodzianki przy zamknięciu projektu, budżet należy stale monitorować. Praktyczny rytm kontroli może obejmować cotygodniowy przegląd operacyjny, miesięczną prognozę i przegląd zarządczy dla projektów o podwyższonym ryzyku. Wystarczy raport zbierający dane o projekcie z wielu źródeł, z którego można odczytać, co odbiega od planu, dlaczego, jaki będzie wpływ na KPI oraz jakie warianty działania są dostępne. W dalszej części artykułu poznasz narzędzia, które umożliwią Ci wgląd w budżet w czasie rzeczywistym.
4 najczęstsze sygnały utraty kontroli nad budżetem
- Decyzje omijają workflow akceptacyjny. Wydatki, zmiany lub zamówienia są uruchamiane poza ustaloną ścieżką i bez sprawdzenia limitów.
- Koszt nie ma właściciela. Odchylenia są widoczne, ale nikt nie odpowiada za ich wyjaśnienie i podjęcie działań korygujących.
- Nie można odtworzyć historii decyzji. Zespół nie wie, kto i na jakiej podstawie zmienił zakres, termin lub alokację środków.
- Zmiany trafiają bezpośrednio do realizacji. Wnioski o zmianę nie mają wyceny, oceny wpływu ani formalnej akceptacji.
Narzędzia pomocne w nadzorowaniu i budżetowaniu projektów
Budżetowanie projektów opiera się na danych powstających w wielu miejscach. Zależnie od rodzaju inicjatywy są to systemy finansowe i projektowe, arkusze, umowy, zamówienia, faktury, ewidencja czasu, dokumentacja techniczna lub narzędzia marketingowe. Każde źródło pokazuje fragment sytuacji, lecz pomija pełny kontekst decyzji. W kontekście budżetowania potrzebujesz zatem systemu, który:
- łączy dane z systemów ERP, aplikacji projektowych, baz danych, SharePointa i innych źródeł;
- tworzy bazę kosztów, pracochłonności i wykorzystania zasobów z wcześniejszych projektów;
- rejestruje założenia oraz źródła każdej wyceny;
- wspiera estymację przez porównanie planów z wykonaniem i analizę wcześniejszych odchyleń;
- prezentuje budżet przypisany do danego MPK lub projektu;
- przypisuje właścicieli zadań, kosztów i decyzji;
- automatyzuje ścieżki akceptacji i pilnuje ustalonych limitów;
- prezentuje aktualny budżet, koszty, zobowiązania, rezerwy i prognozę kosztu końcowego w jednym miejscu;
- zapisuje historię zmian i umożliwia przejście od wskaźnika do dokumentu źródłowego;
- uruchamia powiadomienia i alerty przed przekroczeniem budżetu;
- aktualizuje prognozę po zmianie cen, stawek lub zakresu;
- pozwala modyfikować plany budżetowe i rozbudowywać proces etapami bez wymiany istniejących systemów.
Z pomocą GoNextStage, Partnera Premium WEBCON, zbudujesz takie środowisko. A co najważniejsze: sprawnie wdrożysz moduł Budżetowania w organizacji. GoNextStage korzysta z gotowych modułów biznesowych: PBM. Wykorzystanie tych modułów znacząco skraca czas implementacji dzięki pominięciu najbardziej czasochłonnych etapów automatyzacji: budowania koncepcji rozwiązania, mapowania procesów oraz projektowania architektury. Dowiedz się więcej o Proven Business Modules.
7. Zmierzenie ROI po zakończeniu projektu
Rozliczenie projektu nie powinno ograniczać się do odpowiedzi, czy zmieścił się w budżecie. Sprawdź, czy przyniósł oczekiwany efekt: oszczędność czasu, niższy koszt procesu, wzrost przychodów, lepszą jakość, większy zasięg lub mniej błędów.
Podsumowanie
Skuteczne budżetowanie projektów wymaga jasno określonych celów, kompletnej estymacji kosztów, rezerwy na ryzyko oraz formalnej akceptacji założeń. W trakcie realizacji projektu równie ważna jest bieżąca kontrola kosztów. WEBCON wraz z modułem PBM Budżetowanie od GoNextStage ułatwia budżetowanie przez łączenie informacji z różnych systemów, porządkowanie odpowiedzialności i stały monitoring wykorzystania kapitału.
O Autorze